


ING Deutschland
4,548.77K Rezensionen
App-Details
- Version
- 9.34.7
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 5.000.000+
- Entwickler
- ING Deutschland
- Kategorien
- Finanzen
- Plattform
- Android, iOS
Screenshots
 Analyse von AppCompare
Banking auf dem Smartphone muss für mich vor allem schnell, übersichtlich und verlässlich funktionieren. Genau dort setzt ING Deutschland an: Die kostenlose Finanz-App des Entwicklers ING Deutschland bündelt die wichtigsten Bankgeschäfte an einem Ort, ohne dass ich für jede Kleinigkeit zum Computer wechseln muss. Nach meinem Eindruck richtet sie sich besonders an Menschen, die ihr Girokonto, ihre Karten und ihre alltäglichen Überweisungen selbstständig verwalten möchten.
Die App ist keine unabhängige Finanzzentrale für beliebige Banken, sondern der mobile Zugang zur ING. Das ist wichtig, bevor man sie installiert: Wer bereits bei diesem Institut Kunde ist, bekommt einen praktischen Begleiter für den Alltag. Wer dagegen mehrere Konten verschiedener Banken in einer einzigen Oberfläche zusammenführen möchte, sollte eher nach einer bankübergreifenden Lösung suchen. Für die klassische Kontoverwaltung bei der ING ist die Anwendung dennoch angenehm direkt.
So funktioniert der normale Banking-Alltag
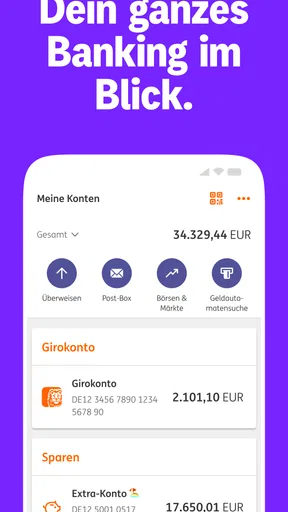
Beim Öffnen möchte ich nicht lange suchen müssen. Kontostand, Umsätze und die wichtigsten Konten sollten sofort erreichbar sein, und genau diese Erwartung erfüllt die App in ihrem Grundaufbau. Ich kann prüfen, ob eine Zahlung angekommen ist, eine Abbuchung nachvollziehen oder mir einen schnellen Überblick über meine finanzielle Situation verschaffen. Das klingt unspektakulär, ist beim täglichen Banking aber entscheidend: Gute Finanzsoftware spart nicht durch spektakuläre Extras Zeit, sondern durch wenige unnötige Schritte.
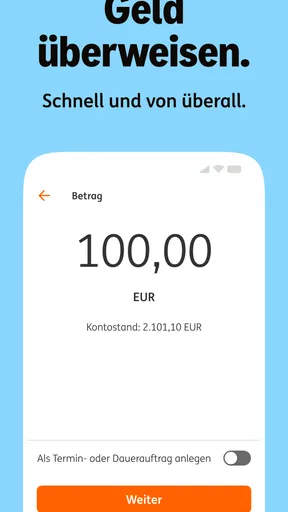
Für eine gewöhnliche Überweisung ist der Ablauf nachvollziehbar. Ich wähle das passende Konto, trage die Empfängerdaten und den Betrag ein, kontrolliere die Angaben und bestätige den Vorgang. Gerade bei wiederkehrenden Zahlungen lohnt es sich, nicht nur auf die Eingabe zu achten, sondern vor dem Absenden den Verwendungszweck und das Zielkonto bewusst zu prüfen. Die App macht den Vorgang bequem, nimmt mir aber nicht die Verantwortung ab, ob die Daten stimmen.
Im Alltag nutze ich den Umsatzbereich nicht nur zur Kontrolle nach einem Einkauf. Er ist auch hilfreich, wenn ich eine ältere Zahlung wiederfinden oder eine unerwartete Belastung einordnen möchte. Statt Kontoauszüge ausschließlich am Monatsende zu prüfen, kann ich mir angewöhnen, nach größeren Ausgaben kurz nachzusehen. Diese kleine Routine macht Unstimmigkeiten früher sichtbar und verhindert, dass sich mehrere unbekannte Buchungen zu einem unübersichtlichen Problem summieren.
Besonders praktisch ist die App, wenn ich unterwegs bin. Nach einem Einkauf kann ich direkt kontrollieren, ob die Kartenzahlung korrekt verbucht wurde. Vor einer Überweisung an eine neue Person kann ich die Daten noch einmal in Ruhe auf dem Smartphone ansehen. Auch für Menschen, die selten am Desktop arbeiten, ist das ein klarer Vorteil. Die Bedienung fühlt sich eher wie ein tägliches Werkzeug als wie ein kompliziertes Verwaltungsprogramm an.
Die große Stärke liegt dabei in der Nähe zu den eigenen ING-Konten. Ich muss nicht zwischen einer allgemeinen Finanz-App und dem eigentlichen Bankzugang wechseln, wenn ich einen Umsatz prüfen oder einen Auftrag ausführen möchte. Diese Geschlossenheit ist gleichzeitig die erste wichtige Einschränkung: Die Anwendung ist am besten, wenn mein Banking-Schwerpunkt bei der ING liegt. Für ein gemischtes Finanzleben mit vielen Instituten kann eine andere App mehr Übersicht bieten, selbst wenn sie bei einzelnen Bankfunktionen weniger direkt ist.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Ein realistischer Ablauf im Alltag
Ein typischer Fall: Ich erwarte eine Rückzahlung, bezahle unterwegs mit der Karte und möchte abends noch eine Rechnung erledigen. Mit der App kann ich zuerst den Kontostand und die letzten Umsätze prüfen, anschließend den Zahlungseingang suchen und danach die Überweisung ausführen. Der Wert liegt nicht darin, dass jeder Schritt besonders aufregend wäre. Der Wert liegt darin, dass ich diese drei Aufgaben in einer kurzen Sitzung erledigen kann, ohne mich an einen festen Arbeitsplatz setzen zu müssen.
Ich würde dabei eine feste Reihenfolge empfehlen: zuerst den Kontostand ansehen, dann die letzten Buchungen prüfen und erst danach neue Aufträge anlegen. So verwechsle ich weniger leicht eine bereits ausgeführte Zahlung mit einer noch offenen Aufgabe. Wer häufig überweist, sollte außerdem Empfängerdaten und Verwendungszweck nicht aus Gewohnheit bestätigen, sondern einmal bewusst lesen. Der zusätzliche Moment ist kürzer als die spätere Suche nach einem Fehler.
Für Familien oder Wohngemeinschaften ist die App vor allem dann nützlich, wenn eine Person die eigenen Kontobewegungen regelmäßig im Blick behalten möchte. Sie ersetzt aber keine gemeinsame Haushaltsplanung. Wenn mehrere Personen Ausgaben kategorisieren, Budgets abstimmen und Konten verschiedener Anbieter zusammenführen müssen, ist eine spezialisierte Haushalts-App wahrscheinlich geeigneter. Die ING-Anwendung bleibt in erster Linie ein Bankzugang, kein umfassendes Finanzbuch.
Diese Einstellungen sollte ich zuerst prüfen
Nach der Einrichtung würde ich nicht sofort nur die erste Überweisung starten. Ein kurzer Blick in die verfügbaren Einstellungen lohnt sich, weil dort festgelegt wird, wie bequem und wie sicher der tägliche Zugriff sein soll. Dazu gehören insbesondere die Anmelde- und Bestätigungswege, die Anzeige der Konten sowie Benachrichtigungen. Was genau sinnvoll ist, hängt von meinem Smartphone und meinem persönlichen Sicherheitsgefühl ab, aber voreingestellte Abläufe sollte ich nicht einfach ungeprüft übernehmen.
Bei der Anmeldung ist ein guter Kompromiss gefragt. Ein schneller Gerätezugriff ist im Alltag angenehm, doch das Smartphone selbst sollte mit einer sicheren Gerätesperre geschützt sein. Ich würde biometrische Entsperrung nur auf einem Gerät verwenden, das ich nicht mit anderen Personen teile. Wer sein Telefon gelegentlich weitergibt oder mehrere Fingerabdrücke hinterlegt hat, sollte besonders sorgfältig überlegen, welcher Komfort beim Banking wirklich angemessen ist.
Benachrichtigungen können aus meiner Sicht mehr sein als bloße Hinweise. Richtig eingesetzt, werden sie zu einem Kontrollmechanismus: Eine unerwartete Bewegung auf dem Konto fällt schneller auf, wenn ich nicht erst aktiv die App öffnen muss. Zu viele Meldungen führen allerdings dazu, dass ich sie irgendwann ignoriere. Deshalb sollte ich nur die Hinweise aktiv lassen, die mir im Alltag tatsächlich helfen, und die übrigen Mitteilungen nicht gedankenlos zulassen.
Auch die Kontenübersicht verdient Aufmerksamkeit. Wer mehrere Produkte bei der ING nutzt, sollte sich einprägen, welches Konto für welche Aufgabe gedacht ist. Ein Girokonto für laufende Ausgaben, ein Sparbereich für Rücklagen und ein separates Konto für bestimmte Ziele lassen sich gedanklich leichter kontrollieren, wenn ich nicht alles als einen einzigen Geldtopf behandle. Die App zeigt mir die Konten, aber die sinnvolle Ordnung entsteht durch meine eigene Gewohnheit.
Ein weiterer sinnvoller Schritt ist, die App und das Betriebssystem aktuell zu halten. Die derzeitige App-Version ist 9.30.0 und setzt mindestens iOS oder Android in Version 11 voraus. Wer ein älteres Gerät nutzt, sollte vor der Installation prüfen, ob das eigene System diese Voraussetzung erfüllt. Das ist kein Detail, das ich erst beim dringend benötigten Banking-Zugriff entdecken möchte.
Die Anwendung ist ab null Jahren freigegeben und kostenlos erhältlich. Das bedeutet nicht, dass jede Person sie sinnvoll nutzen kann: Für den tatsächlichen Bankzugang brauche ich selbstverständlich ein passendes ING-Verhältnis und die erforderlichen Zugangsdaten. Der kostenlose Download ist daher nicht mit einem kostenlosen Konto oder automatisch verfügbaren Bankprodukten gleichzusetzen. Diese Unterscheidung sollte man vor der Nutzung im Hinterkopf behalten.
Schnellere Muster für wiederkehrende Aufgaben
Erfahrene Nutzer werden vor allem dann schneller, wenn sie nicht jedes Mal neu überlegen. Ich kann mir zum Beispiel feste Zeitpunkte für die Kontokontrolle setzen: morgens kurz vor dem Arbeitstag, nach einem größeren Einkauf oder abends vor einer geplanten Überweisung. Dadurch wird die App nicht zu einer Quelle ständiger Unterbrechungen, sondern zu einem Werkzeug mit klaren Einsatzmomenten.
Bei wiederkehrenden Zahlungen hilft ein persönliches Prüfmuster. Ich kontrolliere zuerst den Empfänger, danach den Betrag und zuletzt den Verwendungszweck. Diese Reihenfolge ist einfach, verhindert aber, dass ich mich vom vertrauten Namen eines Empfängers zu schnell beruhigen lasse. Gerade bei ähnlichen Zahlungspartnern oder regelmäßig wechselnden Beträgen ist der Betrag ein wichtiger zweiter Kontrollpunkt.
Für häufige Empfänger kann es sinnvoll sein, vorhandene Komfortfunktionen der App zu nutzen, sofern sie im jeweiligen Auftrag angeboten werden. Dabei würde ich trotzdem nicht blind auf gespeicherte Angaben vertrauen. Eine alte Bankverbindung kann noch vorhanden sein, obwohl sich beim Empfänger etwas geändert hat. Der schnellste Ablauf ist nicht der mit den wenigsten Berührungen, sondern der, bei dem ich ohne Umwege und ohne Nacharbeit korrekt ans Ziel komme.
Ein nützlicher Gewohnheitstrick ist, die App nach einer wichtigen Zahlung nicht sofort zu schließen. Ich prüfe kurz, ob der Auftrag wirklich bestätigt wurde und ob die Angaben mit meiner Absicht übereinstimmen. Bei dringenden Rechnungen kann ich mir zusätzlich eine eigene Erinnerung setzen, falls die Zahlung zu einem bestimmten Zeitpunkt erledigt sein muss. Die App unterstützt den Bankvorgang, ersetzt aber keine persönliche Fristenverwaltung.
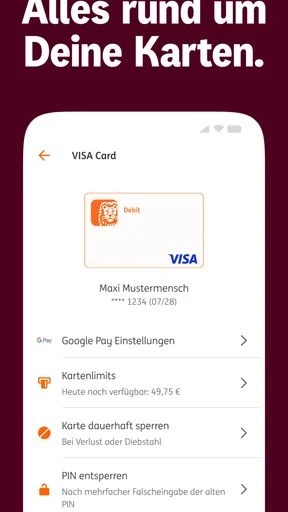
Auch bei Kartenproblemen ist ein klarer Ablauf hilfreich. Wenn eine Zahlung unerwartet abgelehnt wird oder eine Karte verloren geht, sollte ich nicht erst lange durch verschiedene Menüs suchen. Ich würde die Karten- und Sicherheitsbereiche schon in einer ruhigen Minute kennenlernen. Wer weiß, wo wichtige Optionen liegen, reagiert in einer stressigen Situation schneller und vermeidet spontane Fehlentscheidungen.
Ein weiterer praktischer Einsatz ist die Kontrolle vor einer Reise. Ich prüfe dann nicht nur den Kontostand, sondern auch, ob die verwendete Karte und die vorgesehenen Zahlungswege zu meinem Reiseziel passen. Die App kann mir den mobilen Zugriff erleichtern, aber sie ist kein Ersatz für einen Plan B. Eine zusätzliche sichere Zahlungsmöglichkeit und ein erreichbarer Zugang zu wichtigen Informationen bleiben vernünftig, falls das Smartphone verloren geht oder keine Verbindung verfügbar ist.
Wo die Bequemlichkeit an Grenzen stößt
So praktisch der mobile Zugang ist, er bringt die üblichen Risiken des Smartphone-Bankings mit. Ein verlorenes oder kompromittiertes Gerät kann unangenehm werden, wenn ich Sicherheitsmaßnahmen vernachlässige. Ich sollte das Telefon sperren, die App nicht auf fremden Geräten verwenden und Zugangsdaten niemals in Notizen oder Nachrichten ablegen. Eine Banking-App kann sichere Abläufe anbieten, aber sie kann nicht verhindern, dass ich auf eine gefälschte Nachricht reagiere oder meine Daten freiwillig weitergebe.
Die mobile Oberfläche ist außerdem nicht für jede Aufgabe gleich komfortabel. Für eine schnelle Überweisung oder eine Umsatzprüfung ist das Smartphone ideal. Wenn ich viele Informationen vergleichen, umfangreiche Unterlagen ordnen oder meine Finanzen über einen langen Zeitraum analysieren möchte, ist ein größerer Bildschirm angenehmer. In solchen Fällen würde ich den klassischen Online-Banking-Zugang oder ein separates Finanzprogramm vorziehen, statt die App für etwas zu erzwingen, wofür sie nicht gedacht ist.
Auch Menschen mit mehreren Banken sollten die Grenzen realistisch einschätzen. Die ING-App kann den ING-Zugang sehr direkt machen, aber sie ist nicht automatisch die beste zentrale Übersicht für fremde Konten. Eine Multi-Banking-Anwendung kann bei der Gesamtsicht stärker sein, bringt dafür oft eine zusätzliche Ebene zwischen mir und dem eigentlichen Bankkonto. Ich muss dann abwägen, ob mir die zentrale Übersicht wichtiger ist als die unmittelbare Verbindung zur ING.
Wer Wert auf detaillierte Budgetplanung, automatische Kategorien oder langfristige Auswertungen legt, könnte ebenfalls mehr von einer spezialisierten Lösung haben. Die ING-Anwendung ist für das Erledigen und Kontrollieren von Bankgeschäften überzeugender als für eine umfassende Analyse des persönlichen Ausgabeverhaltens. Ich würde sie deshalb nicht als vollständiges Haushaltsbuch betrachten. Sie kann die Grundlage für gute Finanzgewohnheiten sein, aber die Auswertung muss je nach Anspruch an anderer Stelle stattfinden.
Eine weitere Grenze ist die Abhängigkeit von Zugang, Gerät und technischer Umgebung. Wenn mein Akku leer ist, das Smartphone nicht funktioniert oder ich die Zugangsdaten nicht griffbereit habe, hilft mir auch die beste Oberfläche nicht weiter. Für wichtige Kontaktdaten, Notfallinformationen und persönliche Sicherheitsroutinen sollte ich daher einen separaten, sicheren Plan haben. Das ist keine Schwäche einer einzelnen Version, sondern eine grundsätzliche Eigenschaft mobilen Bankings.
Für wen sich die App besonders lohnt
Ich empfehle die App vor allem ING-Kunden, die ihre Bankgeschäfte selbst erledigen und dabei nicht auf einen Desktop angewiesen sein möchten. Sie passt zu Berufstätigen, Studierenden und Familienmitgliedern, die Kontostände, Umsätze und Überweisungen regelmäßig unterwegs prüfen. Auch Menschen, die bisher nur selten Online-Banking genutzt haben, können mit einem klaren persönlichen Ablauf schnell vertraut werden.
Weniger passend ist sie für Personen, die eine einzige Anwendung für viele Banken, detaillierte Vermögensanalysen und ausgefeilte Haushaltsplanung suchen. Ebenso sollten Nutzer mit sehr alten Geräten die Systemvoraussetzung beachten, bevor sie ihren bisherigen Banking-Weg ersetzen. Wer ausschließlich Bargeld nutzt oder digitale Bankzugänge grundsätzlich vermeiden möchte, wird aus der App naturgemäß wenig Nutzen ziehen.
Die breite Nutzung spricht dennoch für eine etablierte Alltagstauglichkeit: Im Play Store und im App Store liegt die durchschnittliche Bewertung bei 4,6 aus über 212.000 Bewertungen. Außerdem wurde die App mehr als fünf Millionen Mal installiert. Solche Zahlen sind für mich kein Beweis, dass jede einzelne Person zufrieden sein wird, aber sie zeigen, dass die Anwendung bei vielen Menschen regelmäßig zum Bankalltag gehört.
Entwickelt wird sie von ING Deutschland, und sie ist seit dem 4. Mai 2017 verfügbar. Gerade bei einer Finanz-App zählt für mich weniger ein spektakulärer Ersteindruck als die Frage, ob die grundlegenden Abläufe dauerhaft verständlich bleiben. Die aktuelle Version zeigt, dass die Anwendung weiter gepflegt wird; trotzdem sollte ich nach einem Update kurz prüfen, ob sich wichtige Wege oder Einstellungen verändert haben, bevor ich unter Zeitdruck eine Zahlung ausführe.
Mein Urteil nach dem täglichen Einsatz
Mein Eindruck fällt insgesamt klar positiv aus. Die ING-App konzentriert sich auf das, was ich von einem mobilen Bankzugang erwarte: Konten prüfen, Umsätze nachvollziehen und Zahlungen erledigen, ohne unnötige Umwege. Ihre größte Stärke ist nicht eine lange Liste auffälliger Extras, sondern die Verbindung aus direktem ING-Zugriff und einem Ablauf, der sich in feste Alltagsroutinen einbauen lässt.
Ich würde sie aber nicht als universelle Finanzzentrale empfehlen. Für mehrere Banken, intensive Budgetanalyse oder besonders umfangreiche Finanzplanung gibt es passendere Werkzeuge. Auch beim Thema Sicherheit muss ich selbst aufmerksam bleiben und darf Bequemlichkeit nicht mit Sorglosigkeit verwechseln. Wer diese Grenzen akzeptiert, bekommt eine kostenlose App, die ihre wichtigste Aufgabe überzeugend erfüllt.
Wenn du ING-Kunde bist und dein Banking überwiegend selbst über das Smartphone erledigen möchtest, würde ich die Anwendung installieren und zuerst Anmeldung, Benachrichtigungen und Kartenbereich in Ruhe einrichten. Danach helfen feste Kontrollzeiten und eine kurze Prüfung vor jeder Überweisung mehr als hektisches Tippen. Für den mobilen ING-Alltag ist sie eine praktische, bodenständige Wahl, solange du keine bankübergreifende Finanzanalyse erwartest.
Vorteile
- Kostenlose Kontoführung bei regelmäßigem Geldeingang möglich
- Übersichtliche App mit schneller Anzeige von Kontostand und Umsätzen
- Kontaktloses Bezahlen per Apple Pay und Google Pay verfügbar
- Kostenlose Bargeldabhebung an vielen Geldautomaten möglich
- Depot
- Tagesgeld und Girokonto bequem in einer App verwaltbar
Nachteile
- Geldeingang für kostenlose Kontoführung kann Bedingungen voraussetzen
- Bargeldabhebungen außerhalb des ING-Netzes können Gebühren verursachen
- Nicht alle Bankservices sind rund um die Uhr persönlich erreichbar
- Für manche Funktionen ist ein kompatibles Smartphone erforderlich
- Zusatzprodukte und Konditionen sollten vor Abschluss genau geprüft werden
Häufig gestellte Fragen zu ING Deutschland
Was ist ING Deutschland und welche Funktionen bietet die App?
ING Deutschland ist eine Banking-App für Kundinnen und Kunden der ING in Deutschland. Nach der Anmeldung lassen sich unter anderem Kontostände und Umsätze prüfen, Überweisungen ausführen, Daueraufträge verwalten und Karteninformationen einsehen. Je nach Produkt können auch Wertpapierdepots, Sparpläne, Kredite oder persönliche Einstellungen direkt in der App aufgerufen werden. Der genaue Funktionsumfang hängt vom jeweiligen ING-Konto und den aktivierten Diensten ab.
Wie sicher ist die ING-Deutschland-App?
Die App verwendet verschiedene Sicherheitsmechanismen, um den Zugriff auf das Konto zu schützen. Dazu gehören persönliche Zugangsdaten, Gerätebindung und je nach Einstellung eine Bestätigung per App, biometrischer Anmeldung oder zusätzlichem Sicherheitsverfahren. Trotzdem sollten Nutzer ihr Smartphone mit einer Bildschirmsperre sichern, die App nur aus offiziellen Stores installieren und niemals Zugangsdaten oder Bestätigungscodes weitergeben. Bei einem Verlust des Geräts sollte der Zugang schnell gesperrt werden.
Kann ich mit der ING-App Überweisungen und Echtzeitüberweisungen durchführen?
Mit der ING-App können Nutzer in der Regel Überweisungen anlegen, Vorlagen verwenden und bereits ausgeführte Transaktionen kontrollieren. Ob Echtzeitüberweisungen verfügbar sind, welche Gebühren gelten und welche Betragsgrenzen bestehen, hängt von den aktuellen Bedingungen der ING und dem jeweiligen Konto ab. Vor dem Absenden sollten Empfängername, IBAN und Betrag sorgfältig geprüft werden, da eine fehlerhafte Überweisung unter Umständen nur schwer zurückgeholt werden kann.
Kann ich die ING-App auch für Wertpapiere, Sparpläne und Kredite nutzen?
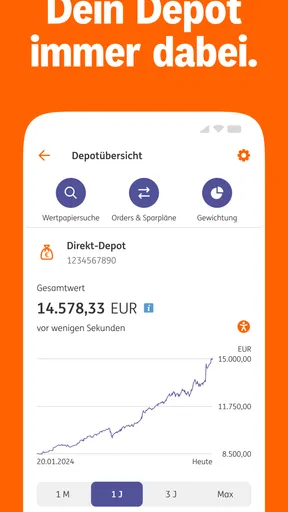
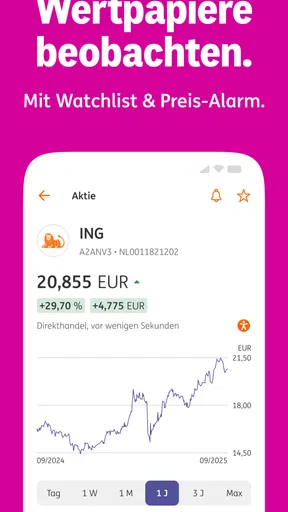
Die App kann je nach bestehender Geschäftsbeziehung mehr als nur klassisches Girokonto-Banking ermöglichen. Kundinnen und Kunden mit einem ING-Depot können beispielsweise Wertpapierbestände ansehen, Orders aufgeben oder Sparpläne verwalten. Auch Informationen zu Krediten, Finanzierungen und weiteren Produkten können verfügbar sein. Nicht jede Funktion steht automatisch allen Personen offen; manche Angebote erfordern ein zusätzliches Produkt, eine Freischaltung oder die Nutzung bestimmter Vertragsbedingungen.
Was sollte ich vor dem Download und der Anmeldung bei ING Deutschland beachten?
Vor dem Download sollten Nutzer prüfen, ob sie die offizielle ING-App aus dem Google Play Store oder Apple App Store verwenden. Für die Anmeldung werden in der Regel persönliche ING-Zugangsdaten und ein eingerichtetes Sicherheitsverfahren benötigt. Ein kompatibles, aktualisiertes Smartphone sowie eine stabile Internetverbindung sind empfehlenswert. Wer noch kein ING-Konto besitzt, kann die App zwar ansehen oder installieren, benötigt für die meisten Banking-Funktionen jedoch zunächst eine bestehende Kundenbeziehung.


